FootBiz newsletter #196: Cardinale explora o futebol saudita à medida que os compradores mudam
O interesse da RedBird no Al-Nassr, os planos multiclube da Oaktree, o negócio do QSI com o Eupen e novos investimentos no Brasil e em Inglaterra.
18 de setembro de 2026
Cardinale vai às compras na Arábia Saudita
Durante anos, o dinheiro saudita tem entrado no futebol europeu.
Agora, o capital do futebol europeu pode estar a seguir o caminho inverso.
Gerry Cardinale está a explorar um potencial investimento no Al-Nassr, à medida que a RedBird pondera expandir o seu portefólio de futebol para além do AC Milan e do Toulouse.
Notícias italianas desta semana indicaram que tiveram lugar contactos preliminares e indiretos sobre a possibilidade de trazer o Al-Nassr para a rede da RedBird. A palavra importante é preliminar.
Não existe nenhuma oferta anunciada nem qualquer acordo com o Fundo de Investimento Público da Arábia Saudita, que controla o Al-Nassr. A notícia original descreveu a transação como uma das várias oportunidades que estão a ser avaliadas por Cardinale e sublinhou que a sua concretização seria complicada.


Cardinale parece estar a pensar seriamente sobre como deve ser a próxima versão do portefólio de futebol da RedBird.
A RedBird já controla o AC Milan e o Toulouse e a relação entre esses clubes está a começar a aprofundar-se. Representantes do Toulouse visitaram Milanello para estudar a operação desportiva do Milan, enquanto os clubes começaram a encontrar formas práticas de trabalharem em conjunto.
O Milan fornece uma marca de futebol premium reconhecida globalmente, enquanto o Toulouse fornece acesso ao talento francês e a um ambiente de desenvolvimento e transações.
O Al-Nassr seria algo totalmente diferente e proporcionaria exposição a um dos mercados de futebol que mais cresce, a uma enorme audiência do Médio Oriente e a um clube cujo reconhecimento global foi transformado por Cristiano Ronaldo.
E o próprio Ronaldo pode ainda tornar-se parte da história da estrutura acionista.
Notícias portuguesas e outras fontes secundárias alegaram esta semana que um potencial consórcio poderia incluir Ronaldo, Cardinale e os investidores sauditas Ibrahim Al-Muhaidib, Mohamed Al-Khereiji e Sharaf Al-Hariri, sendo que cada participante deverá, alegadamente, disponibilizar pelo menos 100 milhões de dólares.
Essa estrutura permanece por confirmar pela RedBird, pelo Al-Nassr ou pelo PIF.
O ponto mais importante aqui é que a Arábia Saudita está a tornar-se um mercado de fusões e aquisições no futebol, avançando para uma fase de atração de capital.
Existe um precedente aqui. Em julho de 2025, o Harburg Group, sediado nos EUA, adquiriu o Al-Kholood, tornando-se o primeiro proprietário estrangeiro de um clube da Saudi Pro League ao abrigo do programa de privatização mais vasto do Reino.
Se Cardinale, um dos investidores mais sofisticados a operar no desporto global, acredita que os clubes sauditas são ativos investíveis, essa transição pode estar a acontecer mais rapidamente do que o esperado.
Oaktree: será que o Inter precisa de um clube satélite?
Do outro lado de Milão, outro grande investidor financeiro parece estar a pensar em propriedade multiclube.
A Oaktree estará a explorar a aquisição de outro clube de futebol europeu para se juntar ao Inter.
A ideia seria adquirir um clube estrangeiro do primeiro escalão capaz de atuar como uma plataforma de desenvolvimento intermédia entre a operação sub-23 do Inter e a equipa principal.
Isso representaria uma evolução fascinante, especialmente tendo em conta que a Oaktree só se tornou proprietária do Inter em 2024, após a Suning não ter conseguido reembolsar o financiamento fornecido pelo fundo.
Por outras palavras, a Oaktree entrou como credora e emergiu como proprietária. Agora pode estar a considerar tornar-se proprietária de vários clubes.
Um dos problemas recorrentes que os grandes clubes europeus enfrentam, especialmente em Itália, é o salto entre o futebol de academia/sub-23 e a disputa de minutos importantes na equipa principal ao nível da Liga dos Campeões.
Um segundo clube pode proporcionar um ambiente de desenvolvimento controlado onde os jovens jogadores obtêm futebol sénior, o recrutamento pode ser coordenado e as redes de observação podem ser partilhadas.
Ativos desportivos que não estão prontos para o Inter podem potencialmente desenvolver-se noutro lugar sem terem de sair do ecossistema.
Mas a vertente financeira é igualmente interessante. Durante anos, o arquétipo do proprietário de futebol era um indivíduo rico preparado para financiar prejuízos.
A Oaktree é uma gestora de ativos alternativos habituada a crédito, situações de insolvência, melhoria operacional e alocação de capital.
Se uma empresa desse tipo decide que a estrutura ideal para possuir um clube de futebol é comprar outro, isso diz-nos algo sobre como os investidores institucionais estão a começar a pensar sobre a indústria.
O QSI acabou de comprar outro clube de futebol
Um negócio foi concluído esta semana.
A Qatar Sports Investments adquiriu a totalidade do capital do clube belga KAS Eupen, uma transação que formaliza uma relação que já se tinha tornado cada vez mais próxima.
O QSI assumiu o controlo das operações desportivas do Eupen em dezembro de 2025 e, desde então, instalou o antigo observador do PSG, Pasquale Sensibile, como diretor desportivo, reformulou o plantel da equipa principal com jogadores mais jovens e trabalhou no fortalecimento da ligação entre a academia e o futebol sénior.
Agora, é proprietária absoluta do clube.
Isso coloca o Eupen ao lado do PSG e do investimento do QSI no Braga dentro do seu portefólio de futebol.
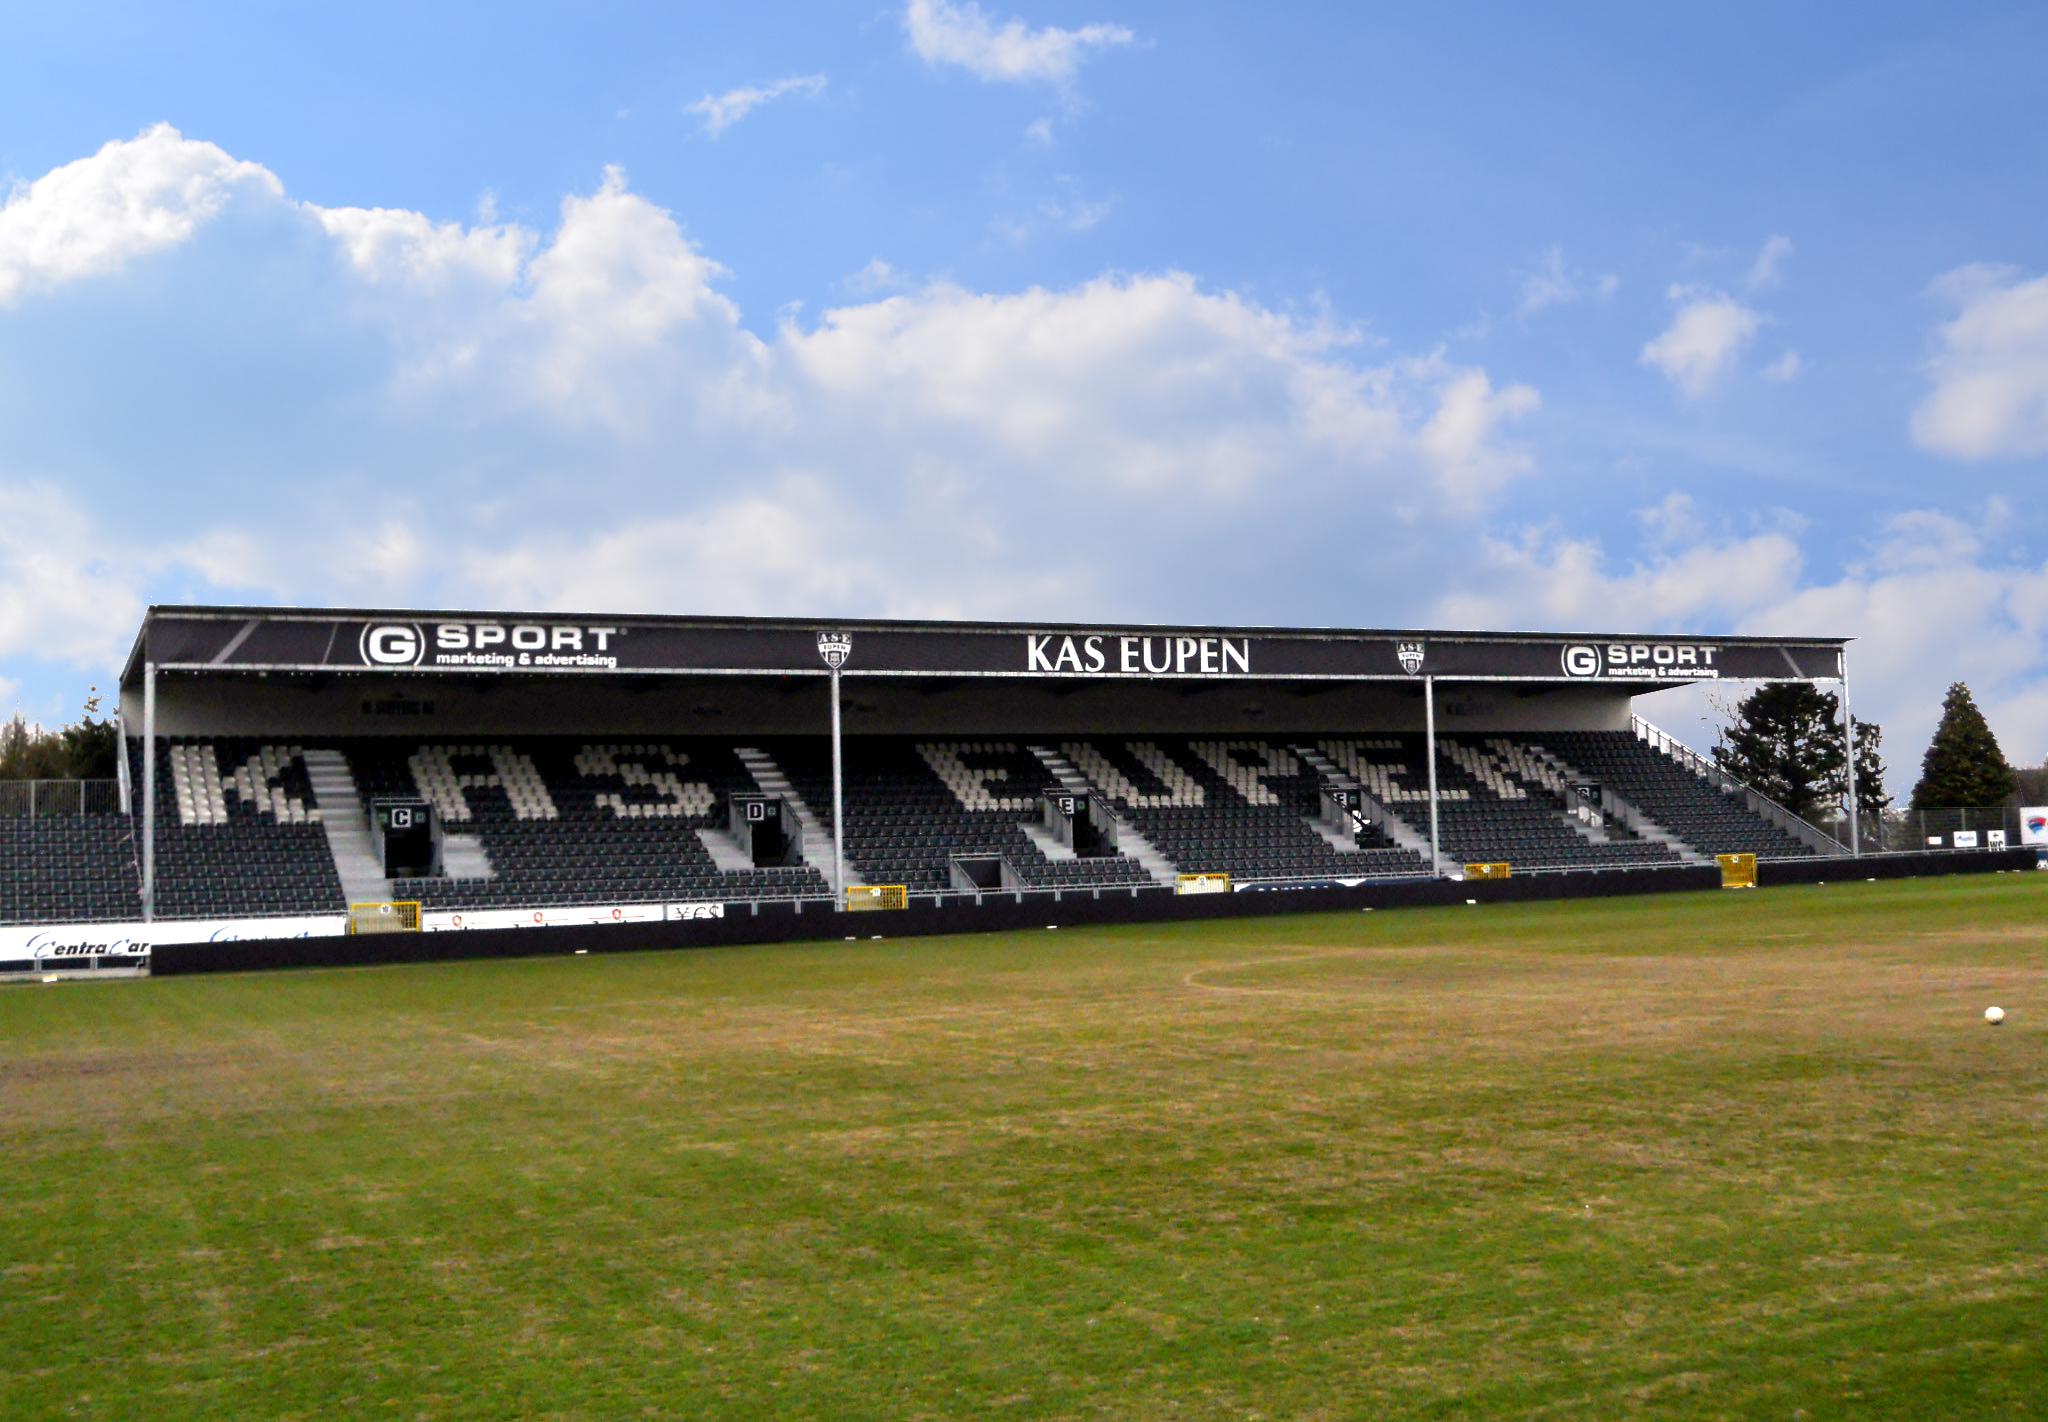

À primeira vista, o Eupen é uma adição invulgar, mas é precisamente por isso que a transação é interessante.
O PSG é uma das maiores marcas do futebol mundial, o Braga compete regularmente na Europa e o Eupen joga no segundo escalão da Bélgica.
Um clube mais pequeno pode desempenhar uma função completamente diferente dentro de um portefólio de futebol. O Eupen pode desenvolver jogadores sem a pressão competitiva de Paris. Pode dar aos jovens talentos minutos importantes na equipa principal e pode operar num país reconhecido por desenvolver e negociar jogadores.
O capital necessário para melhorar significativamente a operação é minúsculo em relação aos valores necessários no PSG.
Existe outra característica invulgar aqui. O Eupen é o único clube de futebol profissional na comunidade de língua alemã da Bélgica.
Isso dá ao QSI um ativo com uma identidade local distinta, em vez de ser apenas mais uma equipa de desenvolvimento genérica.
Os investidores inteligentes compreendem que um MCO (multiclube) não precisa de três versões do mesmo clube, algo que provavelmente derrotaria o propósito.
O portefólio torna-se mais útil quando cada ativo desempenha uma função diferente.
O PSG é o navio-almirante. O Braga fornece outra plataforma europeia de alto nível e agora o Eupen pode tornar-se o laboratório de desenvolvimento.
O fundo de capital de risco que acha que um clube de futebol é uma plataforma de distribuição
O capital de risco (private equity) no futebol dificilmente é invulgar, mas o capital de risco (venture capital) ainda o é.
O FootBiz noticiou que a Collaborative Fund concordou em adquirir uma participação no D.C. United e no Audi Field, com a transação sujeita à aprovação da MLS.
A Collaborative é uma empresa de capital de risco de cerca de mil milhões de dólares cujo histórico de investimento inclui exposição precoce a empresas como a Reddit, Lyft e Sweetgreen. Sujeito à aprovação da MLS, está agora a adquirir uma participação num clube de futebol e no seu estádio.
A tese de investimento de Craig Shapiro vê as franquias desportivas como negócios de consumo invulgarmente poderosos e os estádios como potenciais plataformas de distribuição para as empresas nas quais a Collaborative já investe.
A tese de Shapiro é que um clube de futebol se torna algo mais do que um ativo desportivo em valorização – uma audiência – e o estádio torna-se uma infraestrutura de distribuição física.
Ironicamente, o futebol passou anos a tentar tornar-se mais parecido com a tecnologia e agora os investidores tecnológicos estão a compreender que o futebol possui uma grande comunidade de clientes que se reúnem voluntariamente no mesmo local todas as semanas, algo que muitas startups passam mil milhões a tentar fabricar.
O Ronaldo original está de volta ao negócio de compra de clubes
Ronaldo Nazário vendeu o Cruzeiro em 2024 e o Real Valladolid em 2025, mas a sua pausa na propriedade de clubes de futebol não durou muito.
O brasileiro faz parte de um grupo de investimento, ao lado do seu antigo companheiro de equipa no Real Madrid e no Brasil, Roberto Carlos, que foi aprovado para adquirir 80% da nova SAF do Inter de Limeira, o histórico clube do interior de São Paulo.
O projeto está a ser liderado pelo executivo de futebol brasileiro Enrico Ambrogini, enquanto o príncipe saudita Abdullah bin Saad bin Abdulaziz Al-Saud também está entre os investidores. A divisão exata da propriedade dentro do veículo de investimento ainda não foi finalizada publicamente.
A associação do Inter manterá os restantes 20%.
A transação recebeu uma aprovação esmagadora do clube no final de agosto – 53 votos a favor e um contra – embora os passos legais e administrativos ainda precisem de ser concluídos antes que os investidores assumam formalmente o controlo.


O plano de negócios do grupo projeta até 454 milhões de reais (62 milhões de libras/85 milhões de dólares) de atividade financeira ao longo dos primeiros dez anos, embora esse valor não deva ser confundido com uma injeção de capital garantida.
Mais concreto é um plano de até 20 milhões de reais de investimento entre 2026 e 2027, enquanto os investidores também assumirão a responsabilidade pelas dívidas atualmente estimadas em aproximadamente 8,5 milhões de reais.
Uma versão anterior da proposta também previa uma garantia de investimento mínima de 187 milhões de reais ao longo de 15 anos.
A ambição do objetivo desportivo é considerável: levar o Inter de Limeira à Série A dentro de oito épocas.
Porquê o Inter de Limeira?
Ronaldo já passou pelos dois extremos da propriedade de clubes.
No Cruzeiro, adquiriu o controlo de um gigante do futebol brasileiro em grave crise financeira, ajudou a supervisionar o seu regresso imediato à Série A e, posteriormente, vendeu a sua participação. O Valladolid apresentou um desafio bastante diferente em Espanha.
O Inter de Limeira é diferente novamente. É um clube com 112 anos de história genuína, mas com uma base económica contemporânea minúscula em comparação com os gigantes do Brasil.
O Inter tornou-se o primeiro clube do interior do estado de São Paulo a vencer o Campeonato Paulista, ao bater famosamente o Palmeiras na final de 1986. Dois anos depois, venceu a Série B do Brasil. Depois, vieram décadas de declínio.
Agora, a tese é essencialmente pegar num ativo de futebol histórico subdesenvolvido e construir o negócio por baixo dele.
O plano inclui um novo centro de treinos, melhorias no estádio Major Levy Sobrinho, maior investimento em tecnologia e administração e, criticamente, o desenvolvimento da academia.
Espera-se que a venda de jogadores se torne uma das principais fontes de receita da SAF.
Ambrogini não é novo para Ronaldo. Trabalhou nos projetos de Ronaldo tanto no Cruzeiro como no Valladolid, incluindo o papel de diretor de operações do Cruzeiro durante a temporada de subida em 2022.
Ambrogini foi CEO do Inter de Limeira entre 2019 e 2021 e conhece o ativo.
Ronaldo, portanto, não está a cair de paraquedas num clube desconhecido do escalão inferior brasileiro ao lado de um banqueiro de investimento que acabou de conhecer. Está a apoiar um executivo com quem já trabalhou, num clube que esse executivo já geriu anteriormente.
Roberto Carlos descreveu publicamente a si próprio e a Ronaldo como compradores do clube ao lado de Ambrogini e dos seus outros sócios.
E depois há Abdullah bin Saad bin Abdulaziz Al-Saud. O príncipe saudita identificou publicamente o Inter como o seu primeiro investimento num clube desportivo e disse que investiria ao lado de Ronaldo e Roberto Carlos.
Isto cria uma tabela de capital invulgar, incluindo operadores de futebol brasileiro, dois vencedores do Campeonato do Mundo, capital saudita e um histórico clube brasileiro de escalão inferior.
Essa combinação pode, em última análise, revelar-se mais significativa do que a dimensão desta transação específica.
Os americanos continuam a comprar — estão apenas a olhar para escalões inferiores
Outro consórcio americano está a tentar comprar um clube de futebol inglês. Desta vez é o Shrewsbury Town.
Um grupo de investimento dos EUA liderado pelo empresário Scott Davidson procura adquirir o clube da League Two ao proprietário de longa data Roland Wycherley. O consórcio já recebeu aprovação tanto da EFL como do Regulador Independente de Futebol (IFR), com as partes a trabalharem agora para a conclusão do negócio.
E há um nome familiar do futebol envolvido. O antigo guarda-redes do Liverpool, Blackburn e da seleção nacional dos EUA, Brad Friedel, está prestes a tornar-se diretor, sujeito à sua aprovação individual pelo IFR.
Davidson não está a chegar ao futebol europeu completamente frio. Já está envolvido com o clube escocês Spartans, ao lado de Will Dotson e Craig Graham, que também deverão juntar-se ao conselho de administração do Shrewsbury.
A transação caracteriza-se pelo capital dos EUA à procura de valor mais abaixo na pirâmide, em vez de mais um bilionário americano a comprar um troféu inglês.
Comprar um clube da Premier League exige agora centenas de milhões e, cada vez mais, milhares de milhões. Mais abaixo na pirâmide inglesa, o preço de entrada cai drasticamente, mas o potencial de valorização não desaparece com ele.
O Shrewsbury tem mais de um século de história, o seu próprio estádio, uma base de adeptos estabelecida e a participação na pirâmide de futebol comercialmente mais valiosa do mundo. E, ao contrário da maioria dos negócios convencionais, a subida de divisão é um mecanismo capaz de alterar a sua economia de forma notavelmente rápida.
Um investidor não precisa necessariamente que as receitas do futebol inglês cresçam imenso, ele só precisa que a quota do seu clube cresça.
Da League Two para a League One, da League One para o Championship e, por muito improvável que possa parecer inicialmente, do Championship para a Premier League.
Cada passo altera materialmente o perfil de receita e o valor do ativo.
Há outra razão pela qual esta transação específica merece ser observada e é o espetro do Regulador Independente de Futebol.


Durante anos, o futebol inglês discutiu sobre como poderia ser uma regulação de propriedade mais forte. O Shrewsbury oferece um dos primeiros exemplos reais do novo regulador a processar uma mudança de controlo no futebol inglês.
O Shrewsbury é exatamente o tipo de transação que demonstrará como o novo sistema funciona longe do brilho da Premier League: como os potenciais proprietários são avaliados, que recursos financeiros precisam de demonstrar e como a aprovação regulatória interage com o cronograma para concluir uma transação.
Portanto, talvez o que seja interessante no Shrewsbury não seja o facto de outro grupo de americanos querer comprar um clube de futebol inglês, mas sim que a procura por valor está a deslocar-se e dentro de um quadro regulatório sem precedentes.
As fusões e aquisições no futebol acabam de ter o seu maior ano
O mercado de aquisições de futebol está a acelerar.
De acordo com os dados da Off The Pitch citados este mês pela Norton Rose Fulbright, 78 transações de fusões e aquisições de futebol foram concluídas globalmente em 2025.
Foi um aumento em relação às 62 em 2024 e mais de metade envolveu investidores dos EUA. As aquisições maioritárias aumentaram de 35 em 2024 para 50 em 2025 e metade das transações de fusões e aquisições do futebol inglês envolveram clubes da League Two ou abaixo.
Várias forças estão a empurrar na mesma direção. As franquias desportivas americanas tornaram-se extraordinariamente caras, o futebol oferece muito mais pontos de entrada, os investidores institucionais estão a tornar-se cada vez mais confortáveis com ativos desportivos, os proprietários tornaram-se mais sofisticados na venda de participações minoritárias em vez de clubes inteiros, a propriedade multiclube criou compradores estratégicos e o enorme crescimento nas avaliações desportivas mudou a perceção do que é, na verdade, um clube de futebol.
Há vinte anos, comprar um clube de futebol era algo que os bilionários faziam porque gostavam de futebol. Agora, mesmo antes da aquisição, as considerações dos investidores sobre quem será o próximo comprador estão no topo das suas prioridades.
Siga o comprador
Existe uma forma útil de olhar para as histórias recentes. Para além do que cobrimos nesta newsletter, explorámos também recentemente as histórias da aquisição do Estrela Amadora e do capital institucional a rondar a Serie A.
Esqueça os clubes e as ligas por um momento e veja quem está a tentar comprá-los.
Gerry Cardinale / RedBird
Capital de investimento privado a explorar o futebol saudita e potencialmente a expandir uma rede multiclube.
Oaktree
Um investidor de crédito que se tornou proprietário do Inter e que agora pode tornar-se deliberadamente um operador multiclube.
Qatar Sports Investments
Um investidor desportivo ligado a um fundo soberano que adiciona um clube de desenvolvimento de baixo custo sob ativos europeus muito maiores.
Collaborative Fund
Um investidor de capital de risco que vê um clube de futebol e um estádio parcialmente como uma plataforma de distribuição de consumo.
Carlyle / Bain / Oaktree / Nextalia
Capital institucional que procura exposição não a um clube, mas à economia comercial internacional da própria Serie A.
Müller / Hummels / Sommer / Hernández
Jogadores de futebol a investir ao lado de gestores de investimento profissionais em vez de tentarem tornar-se proprietários benfeitores à moda antiga.
Seis tipos de comprador, com seis teses de investimento muito diferentes.
Até para a semana.
FootBiz
Gostou?
Receba a próxima edição no seu email.
Gratuito, duas vezes por semana.